Sponsorship, i Brand sportivi dominano un mercato da 20,5 miliardi di euro. Il ruolo del Calcio
Il Report di SportBusiness analizza 50.000 accordi nel settore: l'abbigliamento al vertice col 11,6%. Sei top club e UEFA guidano gli investimenti in Europa per il 2026.
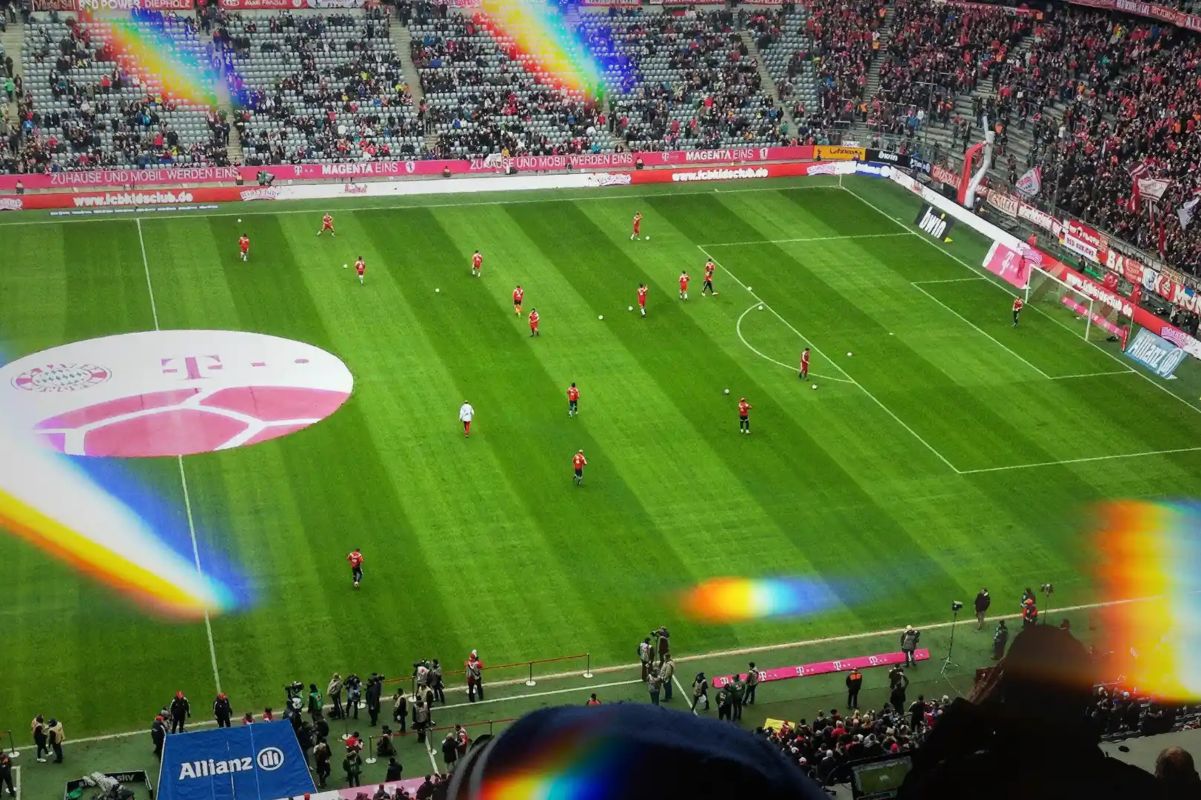
Sponsorizzazioni e cartelloni a LED nel grande calcio europeo. Fonte: Shikenso
L'industria dello sport in Europa ha consolidato la propria dipendenza strutturale dalle dinamiche commerciali globali, trasformandosi in un ecosistema finanziario dove i grandi capitali si concentrano su specifiche categorie merceologiche. Il mercato europeo delle sponsorizzazioni sportive ha raggiunto una valutazione economica complessiva di 20,5 miliardi di euro nel 2025, definendo nuove gerarchie di investimento che orienteranno i budget del prossimo biennio. All'interno di questo scenario macroeconomico, l'abbigliamento sportivo (Sporting Apparel) si attesta come la principale fonte di spesa nello sport continentale, arrivando a generare da solo un volume d'affari pari a più del doppio rispetto a qualsiasi altra categoria commerciale presente sul mercato.
L'abbigliamento sportivo domina incontrastato con una quota dell'11,6% dell'intero mercato delle sponsorizzazioni, trainato dagli ingenti investimenti di multinazionali storiche come Adidas, Nike e Puma. Questi parametri emergono dall'esclusivo "European Sponsorship Report 2026" pubblicato da SportBusiness, uno strumento analitico basato sui dati dello Sponsorship Deals Tracker. Questo database proprietario ha raccolto e contestualizzato quasi 50.000 accordi di sponsorizzazione a livello globale. Il report concentra la sua attenzione sull'Europa in virtù della granularità dei dati disponibili nella regione, isolando 13.437 accordi attivi alla data di cut-off del 30 dicembre 2025.
La polarizzazione del mercato e i settori in inseguimento
Il panorama degli investimenti appare fortemente polarizzato attorno ai player più influenti: le prime dieci categorie commerciali a livello europeo rappresentano cumulativamente poco meno dei due quinti dell'intero valore delle sponsorizzazioni continentali. Alle spalle dell'abbigliamento sportivo (11,6%), il secondo gradino degli investimenti registra un ex aequo estremamente significativo tra il settore bancario e quello delle scommesse (betting), entrambi titolari di una quota di mercato del 4,6%. Il comparto bancario si affida ai massicci capitali di istituti internazionali come Bank of America, Standard Chartered e Barclays, mentre il settore del betting è sostenuto dai budget di colossi come bet365, Betano e Stake.
Con un distacco minimo si posizionano le compagnie aeree, che detengono il 4,5% delle quote di mercato, spinte dalla capacità di spesa dei grandi vettori mediorientali quali Emirates, Qatar Airways ed Etihad, da decenni protagonisti sulle maglie dei top club. Il settore della birra occupa una solida quinta posizione con il 3,2%, rappresentato da marchi globali come Heineken, AB InBev e Asahi. La graduatoria delle prime dieci forze economiche si completa con i servizi e consulenze IT al 3,0% (HP, Salesforce, Cisco), le telecomunicazioni al 2,7% (Qualcomm, Vodafone, Deutsche Telekom), il settore petrolchimico al 2,5% (Petronas, Saudi Aramco, Shell), i produttori di software al 2,2% (Oracle, IBM, Atlassian) e l'industria dei videogiochi al 2,0% (EA Sports, Konami, Cygames).
Il Calcio e l'egemonia delle "Top Properties" europee
Spostando l'analisi dalle categorie merceologiche alle organizzazioni sportive che gestiscono questi investimenti, il calcio si conferma l'asset di gran lunga più prezioso e redditizio del panorama europeo. Esaminando la classifica delle prime dieci "properties" sportive, ben sei posizioni sono occupate esclusivamente da istituzioni e club calcistici di primissima fascia: ai vertici figurano la UEFA, la FIFA, il FC Barcelona, il Real Madrid, il Manchester United FC e il Liverpool FC. La restante parte della top 10 è dominata dal motorsport, con la presenza della F1, della Scuderia Ferrari, di Mercedes-AMG e di McLaren.
Per ciascuna di queste realtà, il report scompone chirurgicamente il portafoglio di sponsorizzazioni, fornendo metriche cruciali per l'industria: valore totale commerciale, percentuale di incidenza sul mercato europeo, conteggio delle partnership, valore e durata media degli accordi, tasso di retention dei partner e percentuale di nuovi brand in ingresso. Questo livello di dettaglio è progettato per permettere ai titolari dei diritti di parametrare le proprie performance commerciali, consentendo ad agenzie e brand di individuare i vuoti di categoria (category gaps) da colmare strategicamente.
Il modello UEFA: diversificazione e strategie dei brand
L'inventario commerciale delle competizioni per club della UEFA offre una spaccatura empirica perfetta di come i vertici del calcio diversifichino i flussi di entrate. Il quadro dei partner UEFA evidenzia una struttura commerciale composita, suddivisa in modo gerarchico tra contratti di livello primario (Premium), sponsorizzazioni maggiori (Major Sponsor) e partnership secondarie. La UEFA riflette fedelmente le gerarchie merceologiche continentali: il settore della birra è rappresentato da Heineken, mentre il ramo delle scommesse è presidiato da Bet365. Nel segmento delle compagnie aeree figura Qatar Airways, le transazioni finanziarie sono coperte da MasterCard, e i beni di largo consumo vedono la partecipazione di PepsiCo e Just Eat. L'innovazione tecnologica è garantita da Crypto.com e Sony, chiudendo l'ecosistema con FedEx e Topps.
L'approfondimento sulle logiche di spesa è arricchito da indagini verticali su sei marchi operanti nello spazio europeo: Haier, Polymarket, SI Tickets, AB InBev, Etihad e Toyota. Guardando ai prossimi dodici mesi, il mercato del calcio dovrà affrontare dinamiche strutturali identificate da un sondaggio condotto su oltre 200 professionisti del settore. Tre macro-forze modelleranno le sponsorizzazioni calcistiche: un imminente inasprimento delle normative che limitano le sponsorizzazioni del settore scommesse, il consolidamento del mercato delle criptovalute e una rapida ascesa della presenza commerciale di marchi legati all'intelligenza artificiale (AI), al settore della difesa e alle tecnologie aerospaziali.